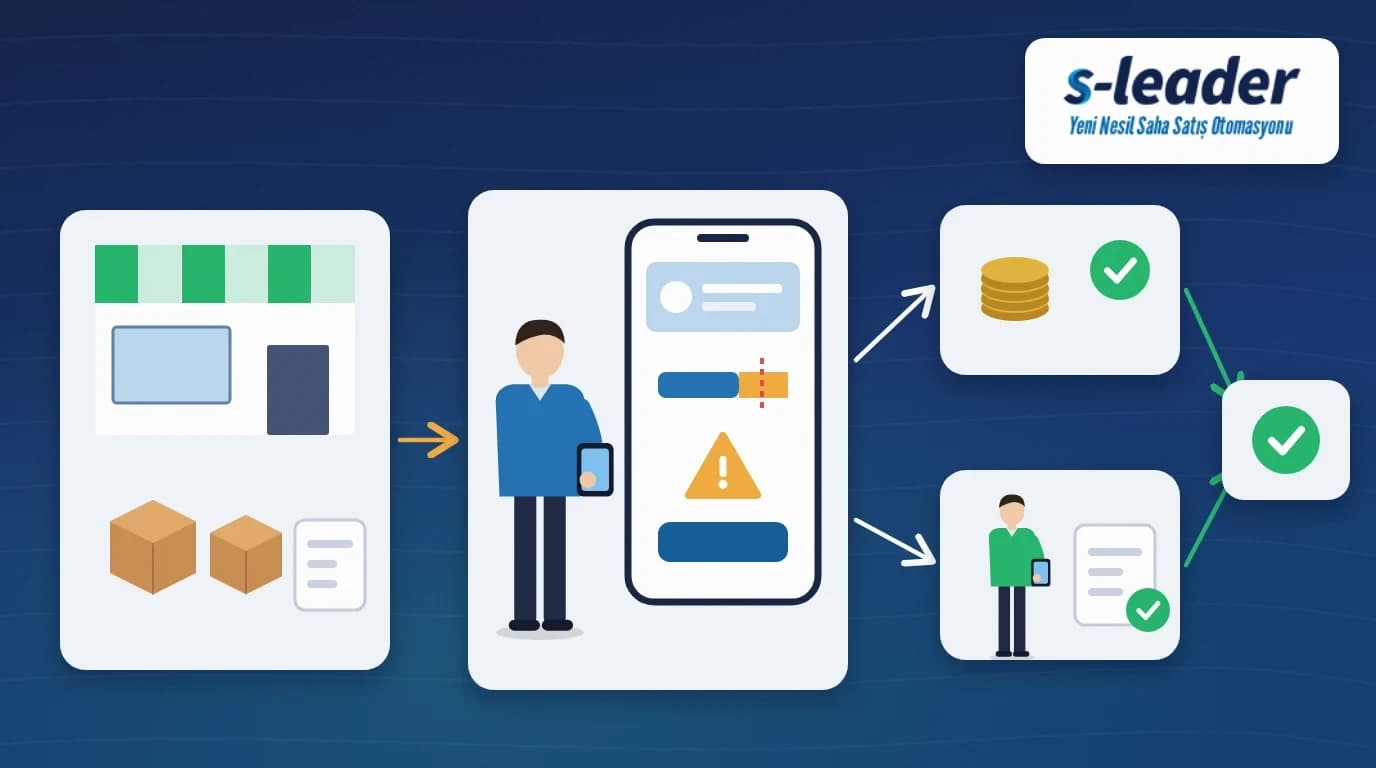
Kurz gesagt: Das Kreditlimit eines Kunden ist der Höchstbetrag, den sein gesamter offener Saldo, fällig und noch nicht fällig, erreichen darf. Würde ein neuer Auftrag das Limit überschreiten, ist es nicht Aufgabe des Außendienstes, den Auftrag eigenmächtig freizugeben oder den Kunden abzuweisen. Er prüft den Saldo gemeinsam mit dem Kunden, schafft wenn möglich durch Inkasso Spielraum, gibt den Auftrag sonst mit Begründung zur Freigabe weiter und gibt dem Kunden eine klare Antwort.
Der Außendienstmitarbeiter betritt den Laden, und der Inhaber möchte mehr bestellen als sonst. Ein Blick auf den Kontostand im Telefon zeigt: Der offene Saldo liegt bereits nahe am Limit, und dieser Auftrag würde es überschreiten. Wird er einfach erfasst, steigt das Risiko; wird der Kunde ohne Erklärung abgewiesen, leidet die Beziehung. Dieser Beitrag erklärt, was ein Kreditlimit ist und wie der Außendienst Aufträge über dem Limit Schritt für Schritt steuert.
Was ist ein Kreditlimit?
Das Kreditlimit ist die Obergrenze des Gesamtkredits, den ein Unternehmen einem Kunden mit Zahlungsziel einräumt. Meist zählen der offene Saldo auf dem Kundenkonto, noch nicht eingelöste Schecks und Wechsel sowie Aufträge, die auf die Auslieferung warten, dazu. Welche Posten einfließen und wie hoch das Limit ist, hängt von der Kreditpolitik und den ERP-Einstellungen des Unternehmens ab.
Über das Kreditlimit entscheidet die Finanzabteilung oder die Vertriebsleitung, nicht der Außendienst. Der Außendienst setzt es aber vor Ort um: Er spricht mit dem Kunden, nimmt den Auftrag auf und kassiert bei Bedarf. Deshalb sollte er ruhig und verständlich erklären können, warum es das Limit gibt.
Warum wird das Kreditlimit überschritten?
Wer die Ursache kennt, wählt den richtigen Schritt. Im Außendienst sind die häufigsten Ursachen:
- Verspätete Zahlungen: Überfällige Rechnungen sind nicht bezahlt, der offene Saldo ist gewachsen.
- Saisonale Großaufträge: Vor Feiertagen, zu Saisonbeginn oder in Aktionszeiten will der Kunde mehr Ware als üblich.
- Nicht eingelöste Schecks und Wechsel: Erhaltene, aber noch nicht fällige Papiere lassen das Risiko höher erscheinen.
- Buchungsdifferenzen: Eine Zahlung ist erfolgt, aber nicht gebucht, oder die Aufzeichnungen des Kunden weichen von denen des Unternehmens ab.
- Veraltetes Limit: Das Volumen des Kunden ist gewachsen, das Limit aber seit Jahren gleich.
Vermuten Sie eine Buchungsdifferenz, gleichen Sie den Saldo zuerst mit dem Kunden ab; wie das geht, zeigt unser Beitrag Saldenabstimmung im Außendienst.
Aufträge über dem Limit in 6 Schritten steuern
1. Den Saldo vor dem Besuch prüfen
Sehen Sie das Limitproblem vor dem Besuch, nicht erst an der Theke. Ein Blick auf den offenen Saldo, den überfälligen Betrag und die letzte Zahlung bereitet das Gespräch vor. Die ganze Morgenroutine finden Sie im Beitrag Besuchsvorbereitung im Außendienst.
2. Den Saldo gemeinsam mit dem Kunden prüfen
Sagen Sie nicht einfach "Ihr Limit ist ausgeschöpft", sondern gehen Sie den Saldo gemeinsam durch. Zeigen Sie, welche Rechnungen offen und welche überfällig sind. Sagt der Kunde, er habe bezahlt, lassen Sie sich den Beleg oder die Belegnummer geben; Buchungsdifferenzen zeigen sich oft genau hier.
3. Zuerst durch Inkasso Spielraum schaffen
Die sauberste Lösung ist, den überfälligen Betrag ganz oder teilweise beim Besuch zu kassieren. Nach der Zahlung sinkt der offene Saldo, und der Auftrag passt womöglich ins Limit. Wie Bar-, Scheck- und Überweisungszahlungen im Außendienst erfasst werden, beschreibt unser Beitrag Inkasso-Tracking im Außendienst.
4. Den Auftrag mit Begründung zur Freigabe geben
Ist keine Zahlung möglich oder wird das Limit trotzdem überschritten, geben Sie den Auftrag nicht selbst frei. Leiten Sie ihn mit Zahlungshistorie, erwartetem Zahlungstermin und dem Grund für die ungewöhnliche Menge an die zuständige Person weiter. Wie sich dieser Ablauf einrichten lässt, zeigt unser Beitrag Auftragsfreigabe im Außendienst.
5. Dem Kunden eine klare Antwort geben
Sagen Sie dem Kunden, dass der Auftrag zur Freigabe liegt, wer entscheidet und bis wann. Schlagen Sie bei Bedarf vor, den Auftrag zu teilen: Der Teil innerhalb des Limits wird sofort geliefert, der Rest nach Zahlung oder Freigabe. So bleibt das Regal des Kunden nicht leer, und das Unternehmen behält sein Risiko im Griff.
6. Ergebnis festhalten und Bedarf melden
Ob freigegeben, abgelehnt oder geteilt: Tragen Sie das Ergebnis in den Besuchsbericht ein. Stößt derselbe Kunde immer wieder an sein Limit, melden Sie das Ihrer Führungskraft; nur so lässt sich entscheiden, ob das Problem im Zahlungsverhalten oder in einem veralteten Limit liegt.
Häufige Fehler
Das Limit stillschweigend überschreiten: Den Auftrag erfassen und darauf warten, dass die Zentrale es merkt, führt dazu, dass die Lieferung am Auslieferungstag gestoppt wird und der Kunde noch verärgerter ist.
Den Kunden ohne Erklärung abweisen: "Das System lässt es nicht zu" sagt dem Kunden nichts. Zu zeigen, welcher Saldo offen ist, erleichtert das Gespräch.
Zahlungsziele oder Limits ohne Befugnis zusagen: Verspricht der Außendienst "Wir erhöhen Ihr Limit" und kann das nicht halten, entsteht ein neues Problem.
Buchungsdifferenzen nicht prüfen: Ein bezahlter, aber nicht gebuchter Betrag lässt das Konto grundlos über dem Limit erscheinen.
Wiederholte Überschreitungen nicht melden: Jedes Mal einzeln um Freigabe zu bitten, verzögert das Gespräch über das eigentliche Problem.
Wie S-Leader den Außendienst unterstützt
Wie ein Kreditlimit definiert ist und wie Aufträge darüber behandelt werden, hängt von der Kreditpolitik und den ERP-Einstellungen jedes Unternehmens ab. Die Außendienst-App S-Leader unterstützt die Schritte dieses Ablaufs vor Ort. Der Außendienst sieht Kontostand, frühere Aufträge und Verkäufe des Kunden sofort. Kontobewegungen sowie überfällige und anstehende Zahlungen werden in der App angezeigt, Fälligkeiten und Beträge von Schecks und Wechseln werden berechnet, um das Inkasso zu planen. Vor Ort erfasste Aufträge und Zahlungen werden nach der Freigabe in Logo oder Mikro ERP gebucht. Mit dem Berichtsdesigner lassen sich eigene Berichte erstellen, etwa um Kunden zu beobachten, die oft an ihr Limit stoßen.
Fazit
Ein Auftrag über dem Limit ist im Außendienst kein einfaches Ja oder Nein, sondern ein Ablauf: Saldo vor dem Besuch prüfen, gemeinsam mit dem Kunden durchgehen, zuerst durch Inkasso Spielraum schaffen, sonst mit Begründung zur Freigabe geben, eine klare Antwort geben und das Ergebnis festhalten. Kontaktieren Sie uns, um zu sehen, wie S-Leader Ihrem Außendienst Salden- und Inkassoinformationen unterwegs bereitstellt.
Sıkça Sorulan Sorular
Sind Kreditlimit und Risikolimit dasselbe?
Im Alltag werden beide Begriffe oft gleich verwendet: als Obergrenze dessen, was ein Kunde mit Zahlungsziel schulden darf. Manche Unternehmen rechnen auch Aufträge, die auf die Auslieferung warten, und nicht eingelöste Schecks und Wechsel ins Risiko ein; welche Posten zählen, legt die Kreditpolitik fest.
Darf der Außendienst einen Auftrag über dem Kreditlimit selbst freigeben?
In der Regel nicht. Eine Limitüberschreitung ist eine Finanzentscheidung und braucht die Freigabe der vom Unternehmen bestimmten Person. Der Außendienst prüft den Saldo, kassiert wenn möglich und gibt den Auftrag mit Begründung zur Freigabe weiter.
Bekommt ein Kunde über dem Limit gar keinen Auftrag mehr?
Nicht unbedingt. Eine Zahlung kann Spielraum schaffen, der Auftrag kann so geteilt werden, dass er im Limit bleibt, oder eine Führungskraft gibt ihn anhand der Zahlungshistorie frei. Wichtig ist, dass die Entscheidung den Regeln des Unternehmens folgt und nicht einer Schätzung des Außendienstes.
Wie oft sollte ein Kreditlimit überprüft werden?
Einen festen Rhythmus gibt es nicht; das Limit sollte überprüft werden, wenn sich Volumen und Zahlungsverhalten des Kunden ändern. Kunden, die oft an ihr Limit stoßen, aber zuverlässig zahlen, können ein Zeichen dafür sein, dass das Limit angepasst werden sollte.