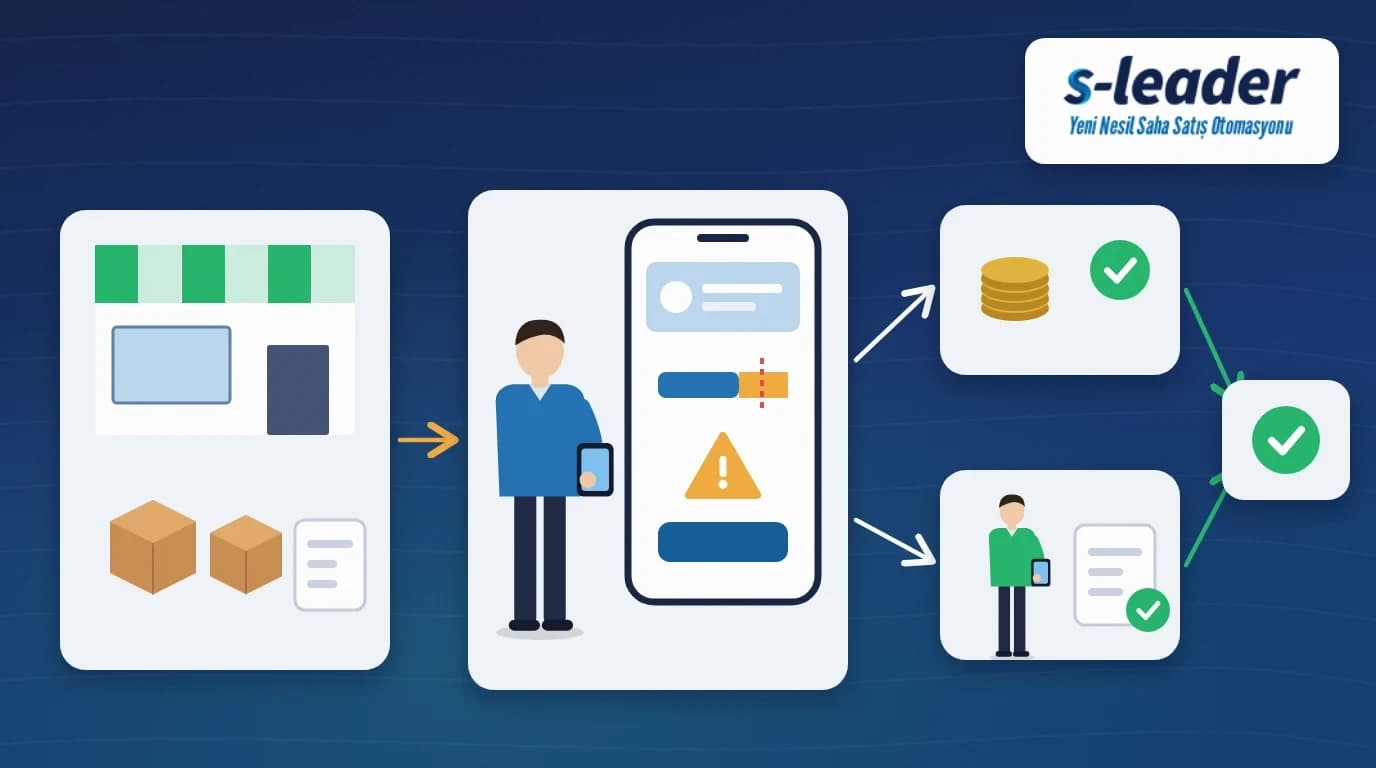
Kısaca: Müşteri risk limiti, bir müşterinin vadesi gelmiş ve gelmemiş toplam açık borcunun ulaşabileceği en yüksek tutardır. Yeni sipariş bu limiti aşıyorsa plasiyerin görevi siparişi kendi başına onaylamak ya da müşteriyi geri çevirmek değil; bakiyeyi müşteriyle birlikte kontrol etmek, mümkünse tahsilatla limiti açmak, olmuyorsa siparişi gerekçesiyle onaya göndermek ve müşteriye net bir dönüş vermektir.
Plasiyer markete girer, market sahibi her zamankinden büyük bir sipariş vermek ister. Telefonda cari bakiyeye bakıldığında müşterinin açık borcu zaten limite yakındır ve bu sipariş limiti aşacaktır. Sipariş olduğu gibi girilirse risk büyür; müşteri hiçbir açıklama yapılmadan geri çevrilirse ilişki zedelenir. Bu yazıda risk limitinin ne olduğunu ve limiti aşan bir siparişin sahada nasıl yönetileceğini adım adım anlatıyoruz.
Müşteri risk limiti nedir?
Müşteri risk limiti, şirketin bir müşteriye vadeli olarak tanıdığı toplam kredinin üst sınırıdır. Hesaplamaya genellikle cari hesaptaki açık bakiye, henüz tahsil edilmemiş çek ve senetler ve sevk edilmeyi bekleyen siparişler girer. Hangi kalemlerin dahil edileceği ve limitin ne kadar olacağı her şirketin kendi kredi politikasına ve ERP ayarlarına bağlıdır.
Risk limiti plasiyerin değil, finans veya satış yönetiminin kararıdır. Plasiyer ise bu limitin sahadaki uygulayıcısıdır: müşteriyle yüz yüze konuşan, siparişi alan ve gerekirse tahsilatı yapan kişidir. Bu yüzden limitin neden var olduğunu müşteriye sakin ve açık bir dille anlatabilmesi gerekir.
Limit aşımı neden olur?
Limit aşımının nedenini bilmek, plasiyerin doğru adımı seçmesini sağlar. Sahada en sık görülen nedenler şunlardır:
- Gecikmiş tahsilat: Vadesi geçmiş faturalar ödenmediği için açık bakiye birikmiştir.
- Mevsimsel büyük sipariş: Bayram, sezon başı veya kampanya döneminde müşteri normalden fazla mal almak ister.
- Tahsil edilmemiş çek ve senetler: Alınan ama vadesi gelmemiş evraklar riski yüksek gösterir.
- Kayıt farkı: Ödeme yapılmış ama cari hesaba işlenmemiştir ya da müşterinin kendi kaydıyla şirketin kaydı tutmaz.
- Güncel olmayan limit: Müşterinin hacmi büyümüş ama limit yıllardır aynı kalmıştır.
Kayıt farkından şüpheleniyorsanız önce bakiyeyi müşteriyle eşleştirin; bunun nasıl yapılacağını cari mutabakat yazımızda anlattık.
Plasiyer için 6 adımda limit aşan sipariş yönetimi
1. Ziyaretten önce bakiyeyi kontrol edin
Limit sürprizini kapıda değil, ziyaretten önce görün. Müşterinin açık bakiyesine, vadesi geçmiş tutara ve son ödemesine bakmak, konuşmaya hazırlıklı girmenizi sağlar. Sabah yapılacak kontrollerin tamamı için ziyaret öncesi hazırlık yazımıza göz atabilirsiniz.
2. Bakiyeyi müşteriyle birlikte doğrulayın
Müşteriye "limitiniz doldu" demek yerine bakiyeyi birlikte gözden geçirin. Hangi faturaların açık olduğunu ve hangilerinin vadesinin geçtiğini gösterin. Müşteri ödeme yaptığını söylüyorsa dekontu veya belge numarasını alın; kayıt farkı çoğu zaman bu aşamada ortaya çıkar.
3. Önce tahsilatla limiti açmayı deneyin
En temiz çözüm, vadesi geçmiş tutarın bir kısmının veya tamamının o ziyarette tahsil edilmesidir. Tahsilat yapıldığında açık bakiye düşer ve sipariş limit içinde kalabilir. Nakit, çek ve havale tahsilatının sahada nasıl kayda alınacağını saha satışta tahsilat takibi yazımızda ele aldık.
4. Siparişi gerekçesiyle onaya gönderin
Tahsilat yapılamıyorsa veya limit yine aşılıyorsa siparişi kendi başınıza onaylamayın. Siparişi, müşterinin ödeme geçmişi, beklenen ödeme tarihi ve siparişin neden büyük olduğu gibi bilgilerle birlikte yetkili kişinin onayına gönderin. Onay sürecinin nasıl kurulacağını sipariş onay akışı yazımızda anlattık.
5. Müşteriye net bir dönüş verin
Müşteriye siparişin onaya gittiğini, kararın kimden ve ne zaman geleceğini söyleyin. Gerekirse siparişi ikiye bölmeyi önerin: limit içinde kalan kısım hemen sevk edilir, kalan kısım ödeme veya onaydan sonra gelir. Böylece müşteri rafını boş bırakmaz, şirket de riskini kontrol altında tutar.
6. Sonucu kaydedin ve limit ihtiyacını raporlayın
Onay, red veya bölünmüş sipariş, sonucu ziyaret kaydına yazın. Aynı müşteri sık sık limite takılıyorsa bunu yöneticinize raporlayın; sorun ödeme alışkanlığında mı, yoksa güncel olmayan bir limitte mi, karar vermek için bu bilgi gerekir.
Sık yapılan hatalar
Limiti sessizce aşmak: Siparişi girip sonradan merkezin fark etmesini beklemek, sevkiyat günü siparişin durdurulmasına ve müşterinin daha çok kızmasına yol açar.
Müşteriyi açıklama yapmadan geri çevirmek: "Sistem izin vermiyor" demek müşteriye bir şey anlatmaz. Hangi bakiyenin açık olduğunu göstermek konuşmayı kolaylaştırır.
Yetkisi olmadan vade veya limit sözü vermek: Plasiyerin "limitinizi artırırız" demesi, yerine getirilemediğinde yeni bir sorun yaratır.
Kayıt farkını kontrol etmemek: Ödenmiş ama işlenmemiş bir tutar, gereksiz yere limit aşımı gibi görünür.
Tekrar eden aşımları raporlamamak: Her seferinde tek tek onay istemek, asıl sorunun konuşulmasını geciktirir.
S-Leader saha ekibini nasıl destekler?
Risk limitinin nasıl tanımlandığı ve aşımda siparişin nasıl ele alınacağı her şirketin kendi kredi politikasına ve ERP ayarlarına bağlıdır. S-Leader saha satış uygulaması bu sürecin sahadaki adımlarını destekler. Plasiyer müşterinin cari bakiyesini, geçmiş sipariş ve satış bilgilerini sahada anında görür. Cari borç hareketleri ile geciken ve yaklaşan tahsilatlar uygulamada görüntülenir; çek ve senet vade ve tutarları hesaplanarak tahsilat planlanabilir. Sahada alınan siparişler ve tahsilatlar, onaylandıktan sonra Logo veya Mikro ERP sistemine kayıt olarak işlenir. Rapor tasarım aracıyla da limite sık takılan müşterileri izlemek için ihtiyaca özel raporlar hazırlanabilir.
Özet
Limiti aşan bir sipariş, sahada bir "evet" ya da "hayır" kararı değil, bir süreçtir: bakiyeyi ziyaretten önce görün, müşteriyle birlikte doğrulayın, önce tahsilatla limiti açmayı deneyin, olmuyorsa siparişi gerekçesiyle onaya gönderin, müşteriye net bir dönüş verin ve sonucu kaydedin. S-Leader ile saha ekibinizin cari bakiye ve tahsilat bilgisine sahada nasıl eriştiğini görmek için bizimle iletişime geçin.
Sıkça Sorulan Sorular
Müşteri risk limiti ile kredi limiti aynı şey mi?
Günlük kullanımda çoğu zaman aynı anlamda kullanılır: ikisi de müşteriye vadeli olarak tanınan toplam borcun üst sınırını ifade eder. Bazı şirketler risk hesabına sevk bekleyen siparişleri ve tahsil edilmemiş çek ve senetleri de katar; hangi kalemlerin dahil edildiği şirketin kredi politikasına bağlıdır.
Plasiyer risk limitini aşan siparişi kendisi onaylayabilir mi?
Genellikle hayır. Limit aşımı bir finans kararıdır ve şirketin belirlediği yetkili kişinin onayını gerektirir. Plasiyerin görevi bakiyeyi kontrol etmek, mümkünse tahsilat yapmak ve siparişi gerekçesiyle onaya göndermektir.
Limiti aşan müşteriye hiç sipariş verilmemeli mi?
Her durumda değil. Tahsilatla limit açılabilir, sipariş limit içinde kalacak şekilde bölünebilir ya da yönetici ödeme geçmişine bakarak onay verebilir. Önemli olan kararın plasiyerin tahminine değil, şirketin kurallarına göre verilmesidir.
Risk limiti ne sıklıkla gözden geçirilmeli?
Sabit bir süre yoktur; müşterinin hacmi ve ödeme alışkanlığı değiştikçe limit de değerlendirilmelidir. Sık limite takılan ama düzenli ödeyen müşteriler, limitin güncellenmesi gerektiğinin işareti olabilir.